전일 급등 뒤 -3.67%,
단기 과열 해소와 3분기 실적의 갈림길
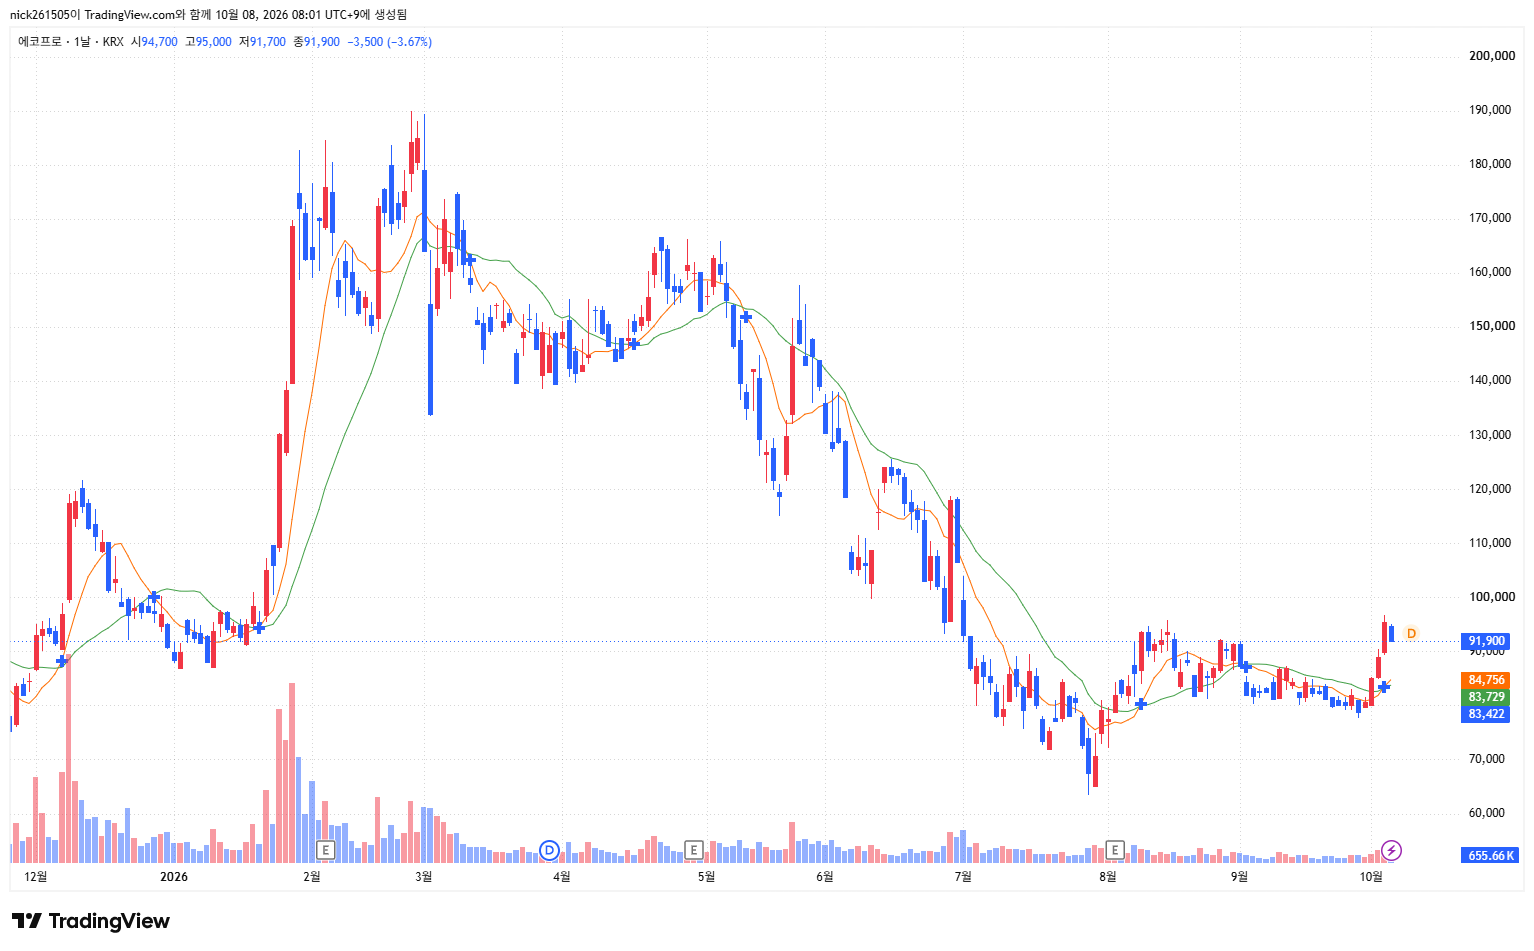
2026년 10월 7일 종가 91,900원 · 전일 대비 -3,500원(-3.67%)
에코프로는 10월 초 8만원대에서 빠르게 9만원대 중반까지 반등한 뒤, 10월 7일 조정을 받았다. 이번 흐름은 하루 하락의 방향성보다 급등 뒤 거래량이 어떻게 줄었는지, 그리고 2차전지 소재 업황 회복이 3분기 실적으로 이어지는지를 함께 봐야 하는 구간이다.
· 10월 7일 종가 91,900원, 전일 대비 -3,500원(-3.67%)
· 당일 장중 고가 95,000원·저가 91,700원, 거래량 약 61.6만 주
· 단기 지지 후보는 89,300~89,700원, 저항 후보는 95,000~96,700원
· 2026년 2분기 연결 영업이익은 약 336억원으로 흑자 기조를 이어갔다.
1. 10월 7일 주가: 95,000원 재돌파 실패 뒤 조정
에코프로는 10월 7일 94,700원에 출발해 95,000원까지 올랐으나 장중 91,700원까지 밀렸고, 91,900원에 마감했다. 전일 95,400원 대비 -3,500원(-3.67%)이다.
전일에는 7.31% 상승하며 거래량이 약 139.8만 주까지 늘었지만, 10월 7일은 약 61.6만 주로 줄었다. 이를 두고 매도 압력이 완전히 해소됐다고 볼 수는 없지만, 대량 거래를 동반한 급락과는 구분할 필요가 있다. 단기적으로는 9만원대 중반의 매물 부담을 소화하는 과정인지 확인해야 한다.
| 구분 | 10월 7일 수치 | 관찰 포인트 |
|---|---|---|
| 종가 | 91,900원 | 전일 대비 -3,500원(-3.67%) |
| 시가·고가·저가 | 94,700원 · 95,000원 · 91,700원 | 상승 출발 뒤 매물 출회 |
| 거래량 | 약 61.6만 주 | 전일 약 139.8만 주보다 감소 |
| 최근 7거래일 | 약 +20.8% | 단기 반등 폭이 컸던 구간 |
종가·등락률·거래량은 Investing.com과 콕스톡의 2026년 10월 7일 데이터를 교차 확인했다.
2. 지지선·저항선: 9만원 안착과 9만6천원대 재도전
아래 수치는 최근 일봉의 고가·저가와 종가가 겹친 기술적 관찰 구간이다. 특정 가격을 매수·매도 목표로 제시하는 것이 아니다.
| 구간 | 근거 | 확인할 반응 |
|---|---|---|
| 89,300~89,700원 | 10월 6일 저가와 10월 7일 조정 전후 가격대 | 조정 뒤 종가 기준 방어 여부 |
| 84,900~85,200원 | 10월 2일 저가와 종가대 | 조정 폭 확대 시 다음 지지 후보 |
| 95,000원 | 10월 7일 장중 고가 | 단기 매물대 돌파 시 거래량 회복 여부 |
| 96,700원 | 10월 6일 장중 고가 | 최근 반등 고점의 실질적 돌파 여부 |
핵심은 89,300~89,700원을 지키는지와, 다시 반등할 때 95,000~96,700원을 거래량과 함께 넘어서는지다. 가격만 잠시 넘기는 움직임보다 종가 안착 여부가 더 중요하다.
3. 펀더멘털: 흑자 기조는 이어졌지만, 매출 회복 속도는 별도 점검
에코프로는 에코프로비엠·에코프로머티·에코프로에이치엔 등 계열사 지분가치와 2차전지 소재 밸류체인에 연결된 지주회사 성격이 강하다. 따라서 주가는 양극재 출하, 메탈 가격, 전기차 수요, 계열사 실적에 함께 민감하게 반응한다.
2026년 2분기 연결 기준 매출은 약 8,215억원, 영업이익은 약 336억원, 당기순이익은 약 518억원으로 집계됐다. 영업이익은 전년 동기 대비 개선됐지만 매출은 전년 동기보다 감소했다. 즉 수익성 회복은 확인됐지만, 시장이 다음으로 요구할 부분은 매출과 출하량 회복의 지속성이다.
Investing.com에는 에코프로의 다음 실적 발표일이 11월 4일로 표시돼 있다. 공식 발표 일정은 회사 공시로 다시 확인할 필요가 있으며, 3분기 실적에서는 양극재 수요·계열사 실적·메탈 가격 영향이 주요 점검 항목이다.
4. 주목할 이슈
① 3분기 실적에서 확인할 양극재 수요
2차전지 소재 업종은 출하량과 판가, 메탈 가격의 조합이 실적에 직접 영향을 준다. 영업흑자 유지뿐 아니라 매출 반등이 함께 나타나는지 확인해야 회복의 질을 판단할 수 있다.
② 에코프로비엠·에코프로머티 등 계열사 가치
에코프로는 지주회사 구조상 핵심 계열사의 실적, 투자, 자금 조달 변화가 모회사 가치에 반영될 수 있다. 단일 회사의 숫자만이 아니라 밸류체인 전체의 수익성 흐름을 함께 살펴야 한다.
③ 급등 뒤 거래량의 변화
9월 말부터 주가가 빠르게 반등한 만큼 단기 차익 실현 가능성도 높아졌다. 9만원대 초반에서 거래량이 줄며 안정되는지, 혹은 지지 이탈 때 거래량이 다시 늘어나는지가 단기 흐름의 분기점이다.
5. 기간별 체크리스트
| 기간 | 관찰 기준 | 핵심 질문 |
|---|---|---|
| 단기 | 89,300~89,700원 지지 | 급등 뒤 조정이 가격 안착으로 이어지는가 |
| 중기 | 95,000~96,700원 회복 | 거래량을 동반한 고점 재도전이 나오는가 |
| 중장기 | 3분기 실적·계열사 실적 | 양극재 업황 회복이 매출과 이익으로 동행하는가 |
6. 유의할 리스크
2차전지 소재 업종은 전기차 수요 둔화, 메탈 가격 변동, 고객사 재고 조정, 중국 공급 과잉과 정책 변화에 민감하다. 에코프로는 계열사 가치와 지분 구조의 영향도 커서, 연결 영업이익 개선이 곧바로 주주가치 개선으로 이어진다고 단순화하기 어렵다. 최근 반등 폭이 컸다는 점도 실적 발표 전 변동성을 키우는 요인이다.
7. 함께 볼 종목
| 종목 | 체크 이유 |
|---|---|
| 에코프로비엠(247540) | 에코프로 그룹의 핵심 양극재 자회사 흐름 확인 |
| 에코프로머티(450080) | 전구체·니켈 밸류체인 및 투자 진행 상황 점검 |
| 엘앤에프(066970) | 국내 양극재 업황과 고객사 수요를 비교할 참고군 |
FAQ
Q1. 10월 7일 하락은 추세 전환 신호인가?
하루 하락만으로 추세 전환을 단정하기 어렵다. 89,300~89,700원대의 지지 여부와 반등 시 거래량 회복을 함께 확인해야 한다.
Q2. 단기적으로 가장 중요한 가격대는?
아래로는 89,300~89,700원, 위로는 95,000~96,700원이다. 두 구간은 최근 일봉에서 매수·매도 물량이 부딪힌 자리로 볼 수 있다.
Q3. 실적에서는 무엇을 봐야 하나?
영업흑자 유지와 함께 매출·출하량 회복이 동반되는지, 계열사 실적과 메탈 가격 변화가 연결 실적에 어떤 영향을 주는지가 핵심이다.
정리
에코프로는 10월 7일 91,900원으로 조정받았지만, 전일 급등 뒤 거래량이 줄며 나온 조정이라는 점에서 추가 확인이 필요하다. 지금은 단기 급등의 열기보다 89,300~89,700원 지지, 95,000~96,700원 회복 과정, 그리고 3분기 실적에서의 매출·수익성 지속 여부를 순서대로 점검할 시기다.
출처
본 글은 일반적인 정보 제공을 목적으로 작성되었으며, 특정 금융상품의 매수·매도 또는 투자 권유를 목적으로 하지 않습니다. 이 글은 투자 판단을 돕기 위한 정보이며, 투자 결과의 책임은 투자자 본인에게 있습니다.


