엘앤에프의 10월 7일 하락은 새 악재 확인보다, 10월 6일 급등 뒤의 가격·수급 재평가에 가깝습니다.
다만 124,000원 부근에서 밀린 만큼, LFP 공급계약 기대가 유지되는지와 117,500원·115,300원 지지 구간의 거래량 반응을 분리해 확인해야 합니다.
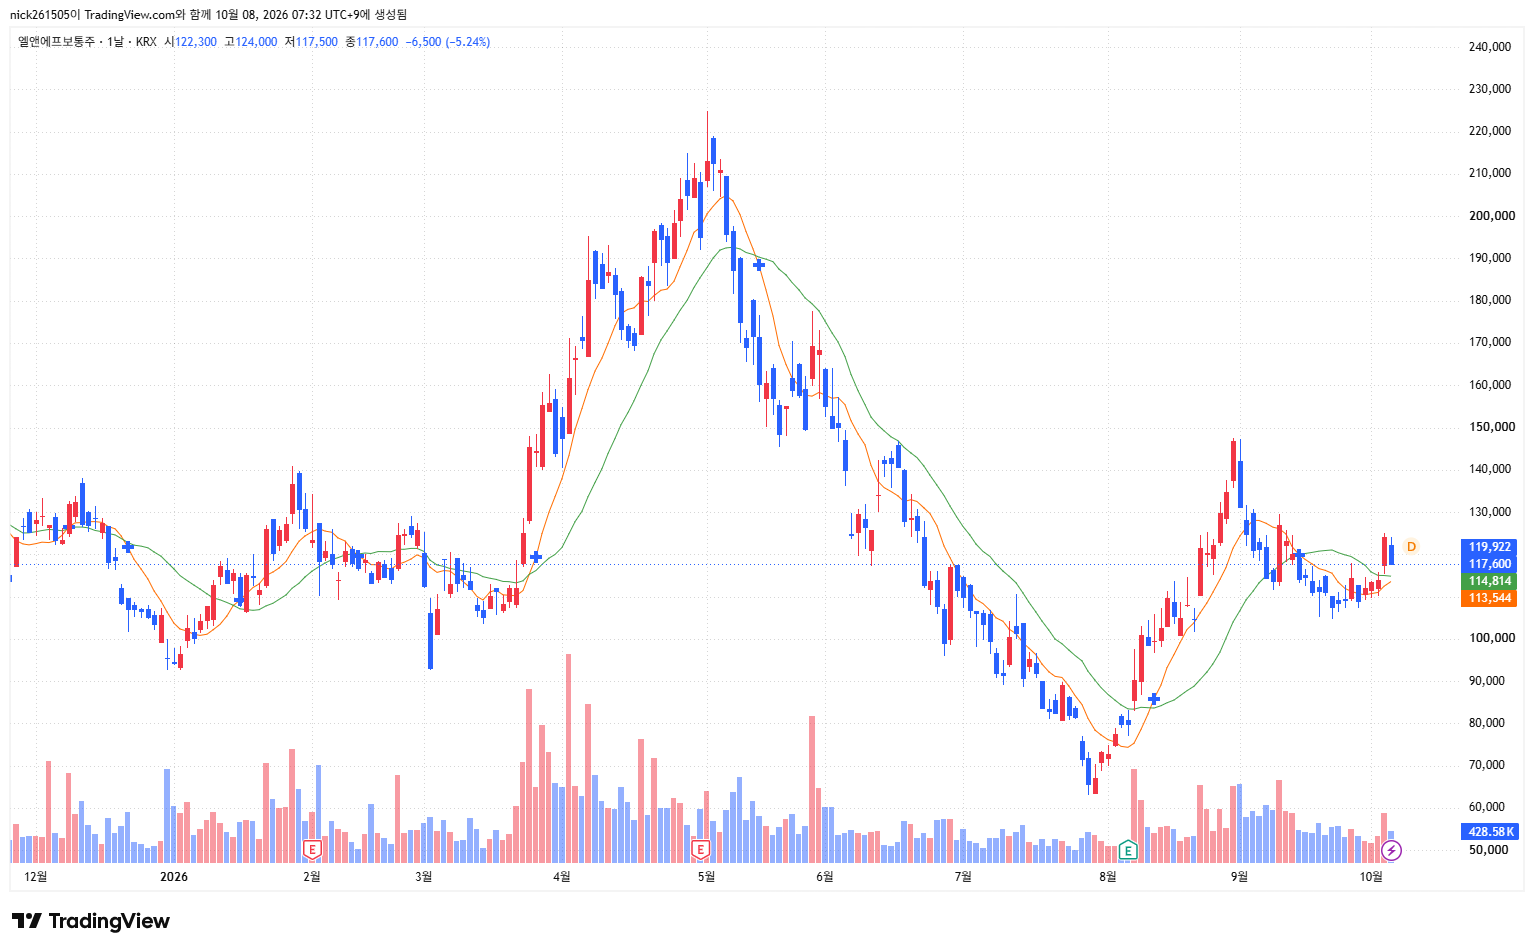
2026년 10월 7일 정규장 마감 기준입니다. 종가 117,600원, 전일 대비 6,500원(-5.24%), 거래량 407,097주, 고가 124,000원, 저가 117,500원은 매일경제·Investing.com·한국경제 시세 화면을 교차 확인했습니다.
무슨 일이 있었나: 급등 다음 날의 큰 음봉
사실
10월 7일 엘앤에프는 117,600원, -5.24%로 마감했습니다. 전날 124,100원까지 오른 뒤 시가 122,300원·고가 124,000원을 기록하고 하락했습니다.
거래량
거래량은 40만7,097주로 10월 6일의 67만1,708주보다 약 39% 줄었습니다. 하락일에 거래량이 직전 급등일보다 감소했습니다.
핵심 해석
10월 7일 새 회사 공시가 주된 원인으로 확인되지는 않았습니다. 따라서 이번 움직임은 수급·가격형 조정으로 보는 것이 보수적입니다.
전일 주가는 왜 움직였고 거래량은 왜 줄었는가? 10월 6일 급등으로 124,000원대까지 빠르게 올라온 뒤, 10월 7일에는 직전보다 줄어든 거래량 속에서 되돌림이 나왔습니다. 이는 매도 주체나 원인을 단정할 근거는 아니지만, 당일 기준으로는 새 기업 악재보다 단기 가격 반응의 성격이 더 뚜렷합니다.
현재 가격의 대응 구간
상승 시 확인할 저항·돌파 조건: 124,000~125,000원은 최근 이틀의 고가권입니다. 이 구간에서 거래량이 10월 6일 수준으로 회복되고, LFP 공급 확대 또는 출하·가동률 관련 후속 근거가 나와야 상승 흐름의 질을 판단할 수 있습니다.
하락 시 확인할 지지·이탈 조건: 117,500원은 10월 7일 저가이며, 다음 가격 기준은 10월 6일 저가 115,300원입니다. 이 구간 이탈과 거래량 확대가 동시에 나타난다면 10월 2일 종가 113,900원과 10월 1일 종가 113,400원 부근의 매물대를 다시 점검해야 합니다.
횡보 시 해석할 가격 범위: 115,300~124,000원 내에서 거래량이 낮아지는 모습은 급등 뒤 가격을 소화하는 과정일 수 있습니다. 반대로 거래량만 커지고 124,000원대 회복에 실패하면, LFP 기대와 실제 실적 간 간격을 재평가하는 국면으로 읽어야 합니다.
일봉 흐름과 단기·중기·장기 평가
| 구분 | 핵심 가격 | 현재 판정 | 다음 확인 |
|---|---|---|---|
| 단기 | 117,500원 지지 / 124,000원 저항 | 급등 뒤 반락 | 115,300원 지지와 거래량 감소 여부 |
| 중기 | 113,400~113,900원 매물대 | 반등 검증 구간 | 124,000원대 회복의 지속성 |
| 장기 | 52주 63,000~225,000원 | 넓은 변동폭 안의 회복 시도 | LFP 출하·수익성의 실적 증명 |
현재 일봉은 반등 검증 단계입니다. 10월 6일의 급등과 7일의 조정을 함께 봐야 하며, 단기 가격만으로 LFP 사업의 실적 전환을 확정할 수는 없습니다.
주목할 이슈: SK온 LFP 계약은 무엇을 뜻하나
엘앤에프는 9월 17일 SK온과 약 1,617억원 규모의 ESS용 LFP 양극재 공급계약을 체결했습니다. 계약 기간은 2026년부터 2028년까지이며, 이는 기존 하이니켈 양극재 중심에서 비중국 LFP 공급망으로 포트폴리오를 넓히는 사업상 근거입니다.
하지만 계약 규모가 곧바로 당기 실적을 뜻하지는 않습니다. LFP 양산·출하 → 고객사 수요 → 매출 인식 → 마진 확인의 순서로 검증돼야 합니다. 시장의 기대와 실적 증거는 별개입니다.
지켜볼 포인트
1. 3분기 출하량과 영업이익률
2분기 연결 매출은 8,850억원, 영업이익은 208억원으로 흑자 전환했습니다. 다음 실적에서 매출 증가뿐 아니라 가동률과 영업이익률이 유지되는지가 핵심입니다.
2. LFP 공급계약의 초기 매출 전환
SK온 계약은 사업 다변화의 근거입니다. 다만 출하 시점과 규모, ESS 수요가 공시·IR·실적에서 확인돼야 계약의 경제적 의미를 판단할 수 있습니다.
3. 자금조달 관련 미확정 공시
회사는 9월 8일 자금조달 방안을 검토 중이나 확정된 사항은 없다고 공시했습니다. 자금조달 방식과 조건은 재무구조·주주가치에 영향을 줄 수 있어 재공시 시점까지 별도로 확인해야 합니다.
유의할 리스크
양극재 기업의 실적은 전방 수요, 메탈 가격, 판매단가, 가동률에 함께 영향을 받습니다. LFP 계약 뉴스가 있어도 고객사 수요와 실제 출하가 기대에 못 미치면 실적 반영 속도는 달라질 수 있습니다.
2025년 연결 영업손실과 높은 부채 부담은 이미 확인된 재무 리스크입니다. 따라서 단기 주가 반등을 장기 수익성 개선으로 바로 연결하기보다, 현금흐름과 부채 구조 변화도 함께 살펴야 합니다.
자주 묻는 질문
10월 7일 하락은 회사 악재 때문인가요?
당일 새로운 회사 고유 악재 공시가 주된 원인으로 확인되지는 않았습니다. 전일 급등 뒤 조정과 업종 약세가 함께 반영됐을 가능성이 있으나, 단일 원인으로 단정할 수는 없습니다.
SK온 LFP 계약은 바로 실적에 반영되나요?
계약은 2026~2028년 공급 구조입니다. 실제 출하·매출 인식·수익성 확인 전에는 실적 기여 규모를 확정할 수 없습니다.
가장 먼저 볼 가격 구간은 어디인가요?
단기적으로 117,500원과 115,300원 지지, 124,000원 저항을 봐야 합니다. 가격 자체보다 해당 구간에서 거래량과 사업 증거가 어떻게 결합되는지가 중요합니다.
동일 업종 관심종목
| 종목명 | 종목코드 | 비교 관계 | 확인할 KPI·이벤트 |
|---|---|---|---|
| 포스코퓨처엠 | 003670 | 국내 양극재·LFP 공급망 | 양극재 출하량, 고객사 수요, 가동률 |
| 에코프로비엠 | 247540 | 하이니켈 양극재 비교 | 출하량, 판가, 수익성 회복 |
| 코스모신소재 | 005070 | 양극활물질 공급사 | 증설 가동과 고객 다변화 |
출처
· 매일경제 마켓: 10월 7일 정규장 시세·거래량
· Investing.com: 종가·등락률·일중 가격 범위
· 뉴스핌: SK온-LFP 양극재 공급계약
· 보숲: 반기보고서 기반 2분기 실적과 공시 요약
본 글은 일반적인 정보 제공을 목적으로 작성되었으며, 특정 금융상품의 매수·매도 또는 투자 권유를 목적으로 하지 않습니다. 이 글은 투자 판단을 돕기 위한 정보이며, 투자 결과의 책임은 투자자 본인에게 있습니다.


