하루에 12,900원 하락.
최대주주 변경이 원인일까?
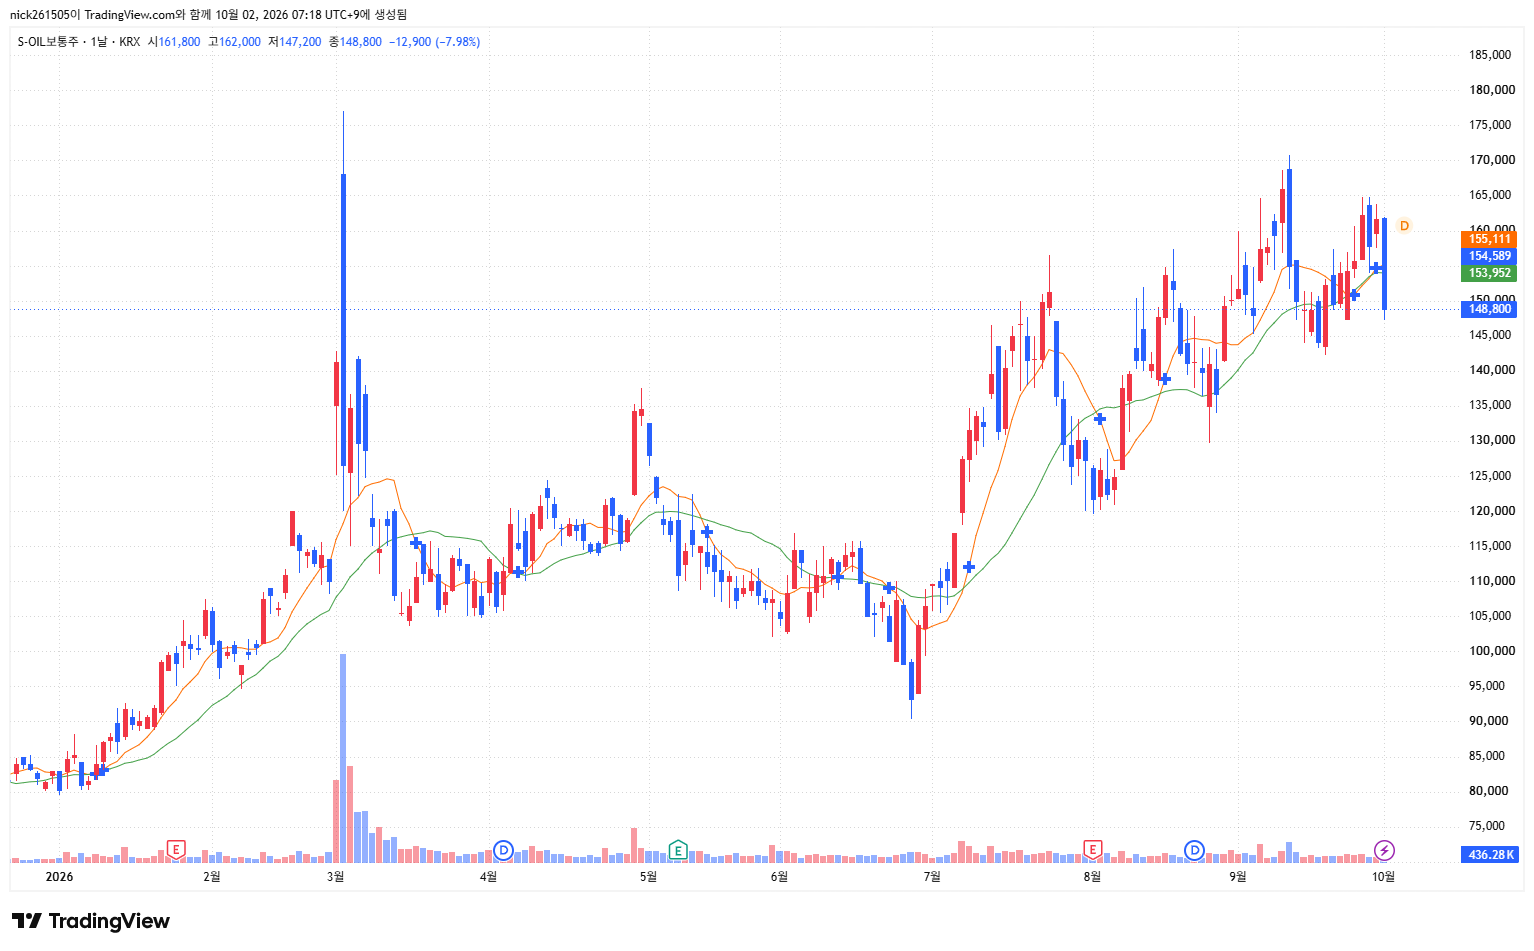
S-OIL은 10월 1일 148,800원으로 마감했다. 전일보다 12,900원(-7.98%) 하락했다.
이번 글은 수급·가격형 분석이다. 급락 당시 흐름과 공시 시점을 따라가며, 확인된 사실과 시장 해석을 구분한다.
2026년 10월 2일 오전 7시 23분, 한국시간 기준.
대상은 S-OIL 보통주 010950이다. 가격은 10월 1일 KRX 정규장 기준이며 시간외 가격은 제외했다.
장시작 전 핵심 질문과 팩트 카드
최대주주가 바뀌어서 급락한 것일까? 같은 날 발생한 사건이지만, 곧바로 원인과 결과로 연결하기는 어렵다. 먼저 숫자와 시간 순서를 살펴보자.
주가는 크게 내렸고 거래량은 늘었다. 같은 날 SK이노베이션도 6.18% 하락했다. 정유주 동반 약세가 관찰된다.
반면 최대주주 변경 공시에서는 보유 주식 수와 지분율이 그대로다. 주가 하락과 실질 지배관계의 변화는 따로 확인해야 한다.
시세: 매일경제 마켓, 한국경제. 지분: DART 최대주주 변경 공시.
전일 거래량은 왜 발생했나
거래량은 전일 259,343주에서 406,117주로 늘었다. 증가율은 약 56.6%다. 거래 증가를 동반한 하락은 확인된다. 다만 거래량만으로 매도 주체와 매도 이유를 확정할 수는 없다.
| 10월 1일 시간 순서 | 확인한 내용 | 해석의 범위 |
|---|---|---|
| 오전 시황 보도 | S-OIL 하락이 이미 보도됐다. | 최대주주 변경 공시 접수 전부터 약세였다. |
| 15시 27분 | 최대주주 변경 공시가 접수됐다. | 정규장 마감 직전의 정보다. |
| 15시 30분 | 148,800원, 7.98% 하락 마감했다. | 하루 전체 하락을 공시 하나로 설명하기 어렵다. |
| 18시 04분 보도 | 회사는 아람코의 최종 지배관계에 변동이 없다고 설명했다. | 새로운 외부 인수자가 들어온 거래와 구분된다. |
같은 날 코스피는 1.95% 상승했다. S-OIL과 SK이노베이션의 동반 하락은 시장 전체의 하락과도 구분된다.
정유주에 대한 평가가 조정됐을 가능성은 있다. 하지만 유가, 업종 수급, 개별 공시가 각각 얼마나 영향을 줬는지는 확인되지 않았다. 특정 재료를 급락의 단독 원인으로 쓰기에는 근거가 부족하다. 전일 장 마감 보도
사실·시장 해석·미확인 질문
최대주주 이름은 바뀌었다. 다만 공시에서 확인되는 거래는 아람코 계열사 사이의 지분 구조 재편이다.
| 구분 | 확인할 내용 |
|---|---|
| 확인된 사실 | Aramco Overseas Company B.V.(AOCBV) 외 5인에서 Aramco Downstream Asia Pte. Ltd.(ADA) 외 5인으로 변경됐다. |
| 변하지 않은 부분 | 보유 보통주 71,411,335주와 지분율 63.43%는 동일하다. 공시상 인수 후 임원 선임·해임 계획도 변경이 없다. |
| 시장 해석 | 지배구조 관련 제목이 투자심리에 영향을 줬을 가능성은 있다. 실제 가격 영향은 확인되지 않았다. |
| 미확인 질문 | 거래 증가가 일시적인 업종 조정인지, 이익 전망의 변화를 앞서 반영한 것인지 추가 확인이 필요하다. |
이 거래를 아람코의 S-OIL 철수로 해석할 근거는 없다. 기존 주식의 계열사 간 이전이다. 회사에 신규 투자자금이 들어오는 유상증자로 설명해서도 안 된다. 공시 원문
단기·중기·장기 영향 지도
- 단기: 전일 저점 부근의 거래량과 정유주 동반 움직임을 본다. 공시 내용이 알려진 뒤에도 약세가 이어지는지가 관찰 대상이다.
- 중기: 경유 등 석유제품 판매가격과 원유 도입원가의 차이를 본다. 유가 방향만으로 정유 이익을 판단하기 어렵다.
- 장기: 정유·윤활기유·석유화학에서 발생한 이익이 현금흐름으로 이어지는지 본다. 최대주주 법인명 변경만으로 장기 사업가치가 달라졌다고 보기는 어렵다.
현재 가격의 대응 구간
가까운 관찰 지점은 147,200원과 154,065원이다. 전자는 전일 저점이다. 후자는 정규장 종가로 계산한 20일 단순이동평균이다.
| 방향 | 가격·거래량 조건 | 사업 측면의 확인 |
|---|---|---|
| 상승 시 저항·돌파 | 154,065원 회복 후 유지 여부를 본다. 그 위는 9월 30일 저점 157,500원이다. 반등 거래량도 확인한다. | 정제마진·윤활기유 마진 전망이 유지되는지 확인한다. |
| 하락 시 지지·이탈 | 147,200원 이탈과 거래 증가 여부를 본다. 아래쪽은 9월 17일 저점 142,200원을 참고한다. | 원유 도입비용 상승이나 제품 마진 둔화가 확인되는지 본다. |
| 횡보 시 가격 범위 | 147,200~154,065원에서 거래가 줄어드는 흐름을 관찰한다. | 추가 악재 없이 가격이 안정되는지 확인한다. |
일봉 흐름과 단기·중기·장기 평가
기준 종가 148,800원
147,200원20일선·저항 관찰
154,065원
| 구분 | 핵심 가격·이동평균 | 현재 판정 | 다음 확인 |
|---|---|---|---|
| 단기 | 5일선 157,220원 전일 저점 147,200원 |
5일선 아래 하락·거래 증가 |
저점 유지와 반등 거래량 |
| 중기 | 20일선 154,065원 최근 고점 164,800원 |
20일선 아래 | 20일선 회복 여부 |
| 장기 | 52주 고점 177,100원 | 고점 아래 조정 | 마진 지속성과 현금 창출 |
이동평균은 10월 1일까지의 정규장 종가로 직접 계산했다. 20일선 계산 범위는 9월 2일~10월 1일이다. 최근 고점 164,800원은 9월 28일·29일 일봉 기준이다.
현재 판정은 추세 약화다. 20일선 회복과 제품 마진 전망 유지가 함께 확인돼야 반등의 지속성을 평가할 근거가 생긴다.
개장 후 3가지 시나리오
① 상승 지속
개장 후 반등이 시작되는 경우다. 154,065원을 회복하고 거래 증가와 함께 유지하면 반등의 지속성을 살펴볼 수 있다.
회복한 가격을 다시 내주면 이 해석은 약해진다. 다음 확인 대상은 정유주 동반 반등과 마진 전망이다. 최대주주 변경 자체를 새로운 실적 호재로 볼 근거는 없다.
② 하락 전환
장 초반 반등이 나오더라도 147,200원 아래로 밀리고 거래가 늘어나는 경우다. 전일의 약세가 이어지는 경로다.
저점을 빠르게 회복하면 하락 연장 해석은 약해진다. 다음 확인 대상은 제품 마진 둔화, 도입원가 변화, 새로운 회사 공시다.
③ 횡보·매물 소화
147,200~154,065원 안에서 거래가 줄어드는 경우다. 지분율과 임원 변경 계획이 그대로인 가운데 가격이 안정을 찾는지 살펴본다.
거래 증가와 함께 범위를 벗어나면 횡보 해석은 중단해야 한다. 다음 확인 대상은 범위 이탈 후 종가와 정유주 전체의 방향이다.
실적·사업 연결고리 검증
확정 실적과 앞으로의 전망을 구분해야 한다. 2026년 2분기 연결 매출은 약 11조 3,435억원이다. 영업이익은 약 9,650억원이다. 반기보고서에서 확인한 실적이다. DART 반기보고서
반면 10월 1일 공개된 삼성증권 연구위원의 기고는 3분기 영업이익을 약 1조 3,700억원으로 전망했다. 정제마진과 윤활기유 마진을 근거로 든 분석가의 추정치다. 회사의 확정 실적은 아니다. 해당 기고
주가 하락이 곧 실적 악화를 확정하지는 않는다. 긍정적인 이익 전망도 주가 반등을 보장하지 않는다. 앞으로 나올 실제 실적과 시장 기대의 차이가 중요하다.
정유업은 석유제품 판매가격과 원유 도입비용을 함께 봐야 한다. 구매와 판매 사이의 시차, 환율, 재고평가손익도 영향을 준다. 경유 가격이 올라도 원유 비용이 더 빠르게 오르면 수익성은 기대와 다를 수 있다.
주의할 반대 논리
급락했다는 이유만으로 저평가라고 결론 내리기는 어렵다. 전일 종가는 5일선과 20일선 아래로 내려왔다. 거래 증가를 바닥 신호로 단정할 근거도 부족하다.
반대로 최대주주 변경이라는 제목만 보고 사업 기반이 훼손됐다고 판단하는 것도 과도하다. 공시에서 확인되는 것은 아람코 계열 내 지분 이전이다.
다음 실적에서는 정유와 윤활기유의 이익이 유지되는지 확인해야 한다. 석유화학 부문의 손익 개선도 살펴볼 부분이다. 재고평가 효과가 이익을 크게 움직였다면 반복 가능한 이익과 구분할 필요가 있다.
자주 묻는 질문
최대주주 변경은 아람코의 철수인가?
공시상 아람코 계열사 사이의 지분 이전이다. 최대주주 등의 지분율은 63.43%로 같다. 회사도 최종 지배관계에 변동이 없다고 설명했다.
3분기 영업이익 1조 3,700억원은 확정됐나?
아니다. 확인한 기고에 제시된 삼성증권 연구위원의 전망이다. 향후 잠정실적과 분기보고서로 검증해야 한다.
동일 업종 관심종목
정유 업황의 공통 영향을 비교하기 위한 관찰 대상이다. 사업 구성이 달라 같은 평가 기준을 그대로 적용하기는 어렵다.
| 종목명 | 종목코드 | 비교 관계 | 확인할 지표 |
|---|---|---|---|
| SK이노베이션 | 096770 | 정유 사업 비교 배터리 등 사업 차이 존재 |
석유사업 영업손익·재고 효과 |
| GS | 078930 | GS에너지를 통한 GS칼텍스 관련 지주회사 | GS칼텍스 실적·지분법이익 |
독자 확인 체크리스트와 출처 장부
전일 급락의 단독 원인은 확인되지 않았다. 거래 증가와 정유주 동반 약세는 관찰됐다. 최대주주 변경은 아람코 내부 지분 재편으로 확인됐다.
- 147,200원 유지와 154,065원 회복 여부를 거래량과 함께 확인한다.
- 정제마진·윤활기유 마진과 원유 도입원가 전망이 달라지는지 확인한다.
- 후속 공시에서 지분 구조나 경영 계획에 추가 변화가 있는지 확인한다.
- DART · 10월 1일 최대주주 변경: 지분 이전 목적, 보통주 수, 지분율, 임원 변경 계획.
- AWAKEPLUS · 공시 접수 시각: 10월 1일 15:27:48.
- 매일경제 일별 시세, 한국경제 장마감 시세: 종가·등락·거래량·고가·저가 교차 확인. 거래량 증감은 406,117주와 259,343주로 계산.
- Investing 과거 시세: 과거 종가와 최근 고점 확인. 이동평균은 확인한 종가로 직접 계산. 10월 1일 저가·거래량은 국내 시세 교차 확인값 사용.
- 아시아경제 오전 시황, 장 마감 시황: 공시 전 약세와 정유주 동반 하락 확인.
- 뉴스1 · 10월 1일 18:04 회사 설명: 아람코의 최종 지배관계 유지.
- DART · 2026년 반기보고서: 2분기 연결 실적. 삼성증권 연구위원 기고의 3분기 수치는 전망으로 구분.
본 글은 일반적인 정보 제공을 목적으로 작성되었으며, 특정 금융상품의 매수·매도 또는 투자 권유를 목적으로 하지 않습니다. 이 글은 투자 판단을 돕기 위한 정보이며, 투자 결과의 책임은 투자자 본인에게 있습니다.


