2026년 10월 1일 정규장 마감 기준
제주반도체 급등, 이유와
88,200원 이후 방향성
88,200원 이후 방향성
저전력 메모리 수요 기대가 실제 매출로 이어지는지 확인할 구간
핵심 요약
애프터마켓은 89,400원, +14.18%로 마감. 아래 가격 분석은 정규장 종가 88,200원을 기준으로 작성.
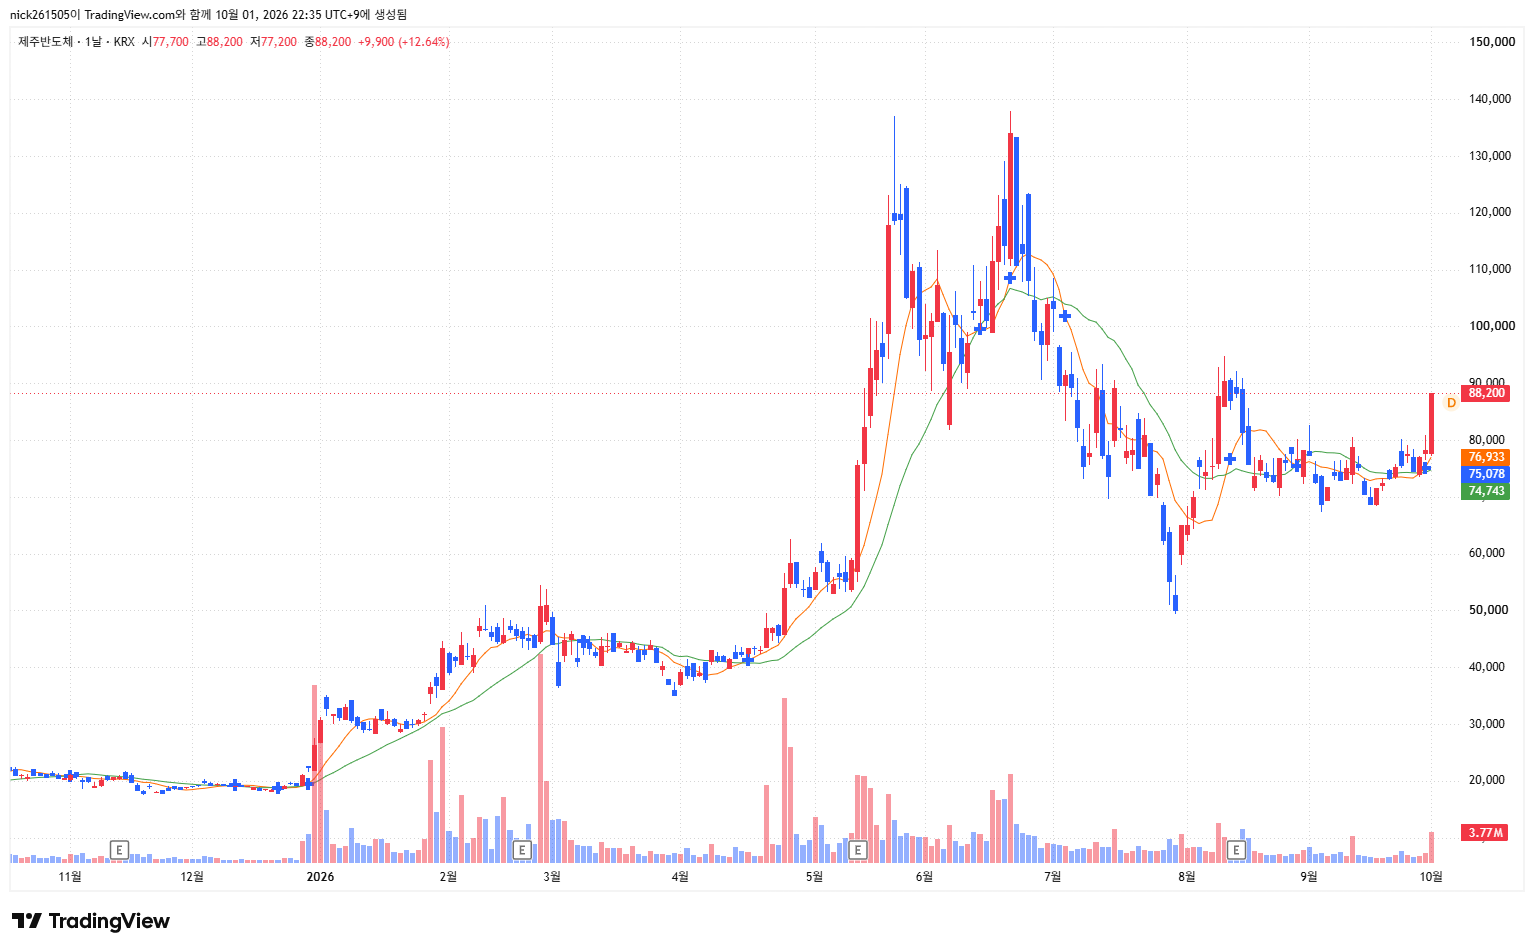
제주반도체는 10월 1일 88,200원으로 마감했습니다. 시가 77,700원에서 출발해 저가 77,300원을 확인한 뒤 장중 고가와 같은 가격으로 끝났습니다. 거래량은 전일보다 약 2.9배 증가했습니다.
당일 신규 수주나 실적 공시를 직접 급등 원인으로 확인하기는 어렵습니다. 이번 상승은 메모리 업황 강세, AI 기기 확산에 따른 저전력 메모리 수요 기대, 기존 실적 회복이 함께 반영된 반도체 업종 수급 반응으로 보는 것이 타당합니다.
제주반도체는 어떤 회사인가
저전력 메모리 팹리스
제주반도체는 반도체를 직접 생산하는 기업이 아니라 제품을 설계하고 외부 파운드리를 통해 생산하는 팹리스 기업. 주요 제품은 LPDDR, 낸드플래시, NAND MCP이며 모바일·통신 모듈·IoT·자동차·산업기기처럼 전력 효율이 중요한 시장을 대상으로 함.
HBM 직접 공급 기업으로 분류하기보다 저전력·저용량 메모리 전문 기업으로 보는 것이 정확합니다. AI가 데이터센터를 넘어 스마트폰, 가전, 통신장비, 로봇, 차량용 기기로 확산될수록 LPDDR 수요가 늘어날 수 있다는 점이 시장의 기대 근거입니다.
왜 올랐나
01. 메모리 업황 강세
AI 서버 투자와 HBM 증산은 범용 메모리 공급 여력을 줄이는 요인. 같은 날 원익IPS, HPSP, 리노공업, 대덕전자 등 반도체 관련 종목도 동반 강세.
02. LPDDR 수요 기대
온디바이스 AI와 AIoT 기기 확산은 저전력 메모리 사용량 증가로 연결될 수 있음. 제주반도체의 오늘 반응은 HBM 직접 수혜보다 이 기대가 반영된 성격.
03. 이미 확인된 실적 회복
2025년 연결 매출은 3,022억원, 영업이익은 359억원, 순이익은 395억원. 매출은 전년 대비 86.2%, 영업이익은 274.0% 증가. 2026년 상반기에도 매출과 영업이익이 전년 동기보다 크게 증가한 것으로 집계됨.
실적 개선의 배경으로는 주요 공급사의 LPDDR4X 생산 감축에 따른 가격 경쟁력 개선이 언급됩니다. 다만 업황 기대가 주가에 반영되는 것과 고객사 주문·제품 출하가 지속되는 것은 별개의 문제입니다.
현재 가격의 대응 구간
지지
80,800원
80,800원
→
현재
88,200원
88,200원
→
저항
90,000원 부근
90,000원 부근
| 흐름 | 확인 조건 |
|---|---|
| 상승 | 90,000원 부근을 거래량과 함께 넘고 유지. LPDDR·낸드 주문과 출하를 확인할 실적·공시가 이어지는지. |
| 하락 | 전일 고가 80,800원을 이탈하는지. 추가로 77,300원과 76,500원 이탈 시 급등분 매물 소화가 강해졌는지 점검. |
| 횡보 | 80,800원~90,000원에서 거래량이 줄며 머무는지. 급등 뒤 매물을 소화하며 다음 실적을 기다리는 흐름. |
일봉 흐름과 단기·중기·장기 평가
| 구분 | 핵심 가격 | 현재 판정 | 다음 확인 |
|---|---|---|---|
| 단기 | 77,300원 / 88,200원 | 장대 양봉·고가 마감 | 90,000원 안착 |
| 중기 | 80,800원 / 76,500원 | 박스권 상단 돌파 시도 | 80,800원 위 유지 |
| 장기 | 74,743원 / 138,000원 | 장기 표시선 위 반등 | 저전력 메모리 수요의 실적 전환 |
현재 일봉 흐름은 추세 강화입니다. 하지만 90,000원 부근의 매물대에서 가격이 유지되는지, 저전력 메모리 수요가 실제 주문·출하·분기 실적으로 이어지는지가 다음 방향을 가를 핵심입니다.
FAQ
Q. 제주반도체는 HBM 직접 수혜주인가?
HBM 직접 공급 기업보다 LPDDR·낸드 중심의 저전력 메모리 팹리스 기업으로 보는 것이 정확. HBM 증산이 촉발한 메모리 업황 개선과 AI 기기 확산이 간접 기대 요인.
HBM 직접 공급 기업보다 LPDDR·낸드 중심의 저전력 메모리 팹리스 기업으로 보는 것이 정확. HBM 증산이 촉발한 메모리 업황 개선과 AI 기기 확산이 간접 기대 요인.
Q. 오늘 급등을 직접 설명하는 신규 공시는 있었나?
확인된 당일 신규 수주·실적 공시를 직접 원인으로 보기는 어려움. 업종 강세, 저전력 메모리 수요 기대, 기존 실적 회복이 함께 반영된 흐름.
확인된 당일 신규 수주·실적 공시를 직접 원인으로 보기는 어려움. 업종 강세, 저전력 메모리 수요 기대, 기존 실적 회복이 함께 반영된 흐름.
Q. 이후 가장 중요한 확인 항목은?
90,000원 부근의 가격 유지, LPDDR·낸드 주문과 출하, 다음 분기 매출과 영업이익의 지속성.
90,000원 부근의 가격 유지, LPDDR·낸드 주문과 출하, 다음 분기 매출과 영업이익의 지속성.
출처: 사용자 제공 TradingView 차트, Investing.com 일별 시세, 제주반도체 2025년 실적 공시, FnGuide 기업실적 코멘트, 메모리 업황 관련 공개 보도.
※ 본 글은 공개 자료와 장 마감 차트를 바탕으로 작성한 정보 제공 목적의 분석입니다. 특정 종목의 매수·매도 또는 수익을 권유하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다.
※ 본 글은 공개 자료와 장 마감 차트를 바탕으로 작성한 정보 제공 목적의 분석입니다. 특정 종목의 매수·매도 또는 수익을 권유하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다.


