이번 급등은 동국생명과학의 기존 조영제 실적보다, 파트너사 인벤테라의 MRI 관절조영제 INV-002 임상 3상 결과가 향후 생산·독점 유통·수출 매출로 이어질 수 있다는 기대가 먼저 반영된 움직임으로 해석됩니다.
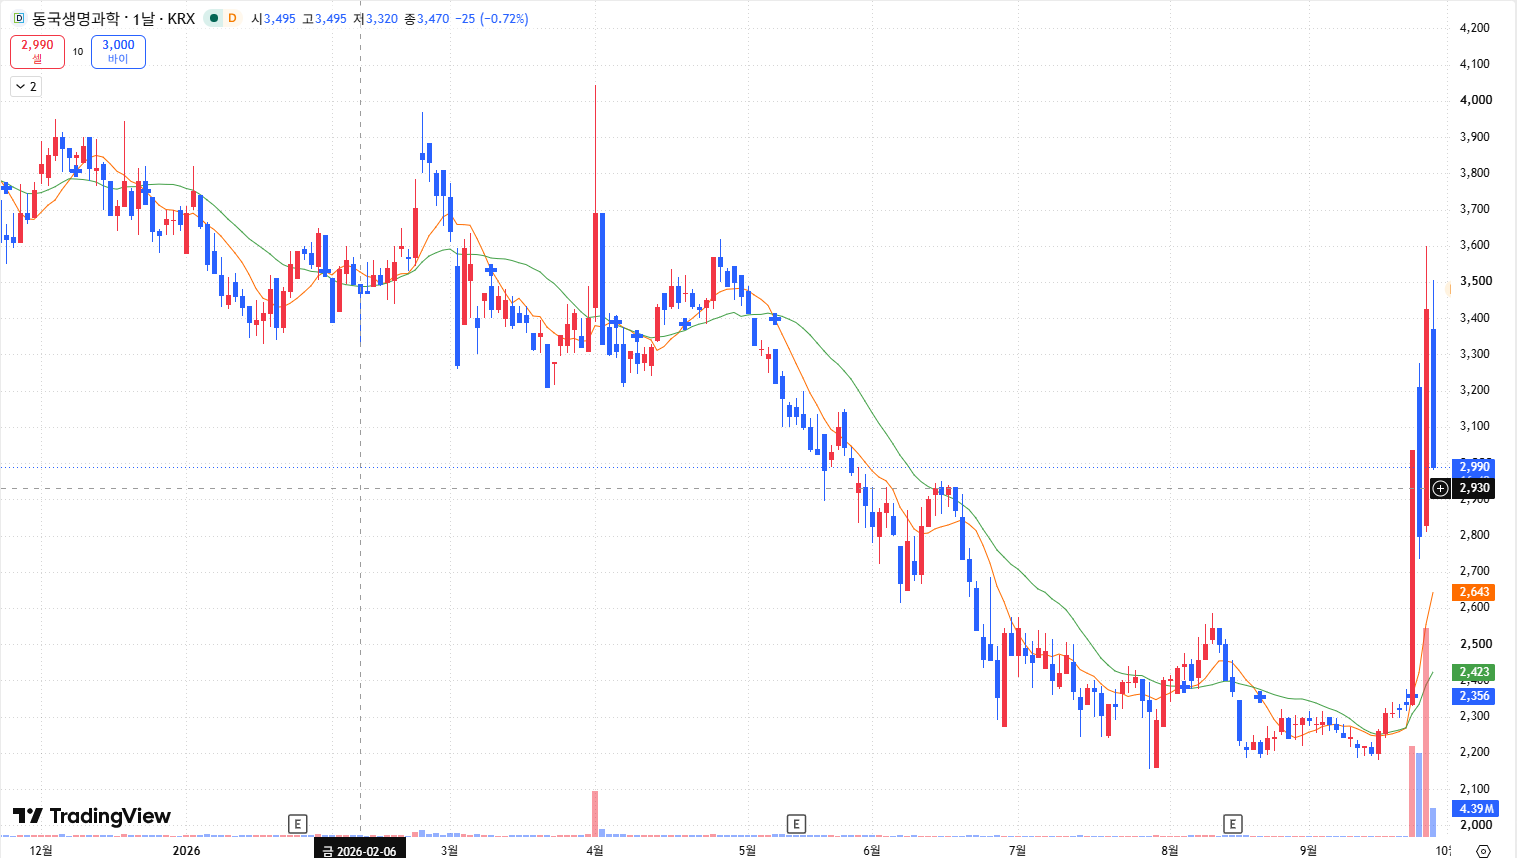
9월 28일 기준 +23.93%
이벤트성 관심 집중
아직 매출 전환 전 단계
오늘의 가격 반응은 무엇을 의미하나
동국생명과학의 주가 반응은 단순한 조영제 업종 순환매보다는 INV-002의 국내 임상 3상 1차 유효성 목표 달성 소식에 집중된 이벤트성 반응에 가깝습니다. 인벤테라는 9월 21일 INV-002의 임상 3상 결과를 공시했고, 비조영 MRI 대비 관절팽창도·대조도·선명도에서 통계적 유의성을 확인했다고 밝혔습니다.
시장 참여자가 주목한 지점은 임상 결과 자체만이 아닙니다. 동국생명과학이 해당 제품의 생산, 국내 판매와 일부 해외 판매권을 보유하고 있다는 점에서, 허가가 현실화될 경우 제조 가동과 유통 매출로 이어질 통로가 있다는 해석이 함께 반영됐습니다.
현재 움직임은 동국생명과학의 기존 분기 실적이 즉시 개선됐다는 확인형 상승보다, INV-002의 품목허가·출시·판매 확대 가능성을 먼저 가격에 반영하는 기대 선반영형 움직임에 가깝습니다. 임상 3상 성공은 중요한 진전이지만, 동국생명과학의 손익에 반영될 매출 규모와 시점은 허가 및 실제 출시 이후에야 검증됩니다.
기존 가설은 무엇을 확인했고, 무엇이 남았나
- 확인됨 — INV-002는 국내 임상 3상에서 1차 유효성 목표를 달성했습니다. 임상 개발 리스크 중 하나가 줄었다는 점은 분명합니다.
- 일부 확인 — 동국생명과학은 생산·국내 유통 및 해외 판매 네트워크를 갖춘 파트너로 거론됩니다. 임상 결과가 제품 상업화 가능성의 문을 넓힌 것은 맞습니다.
- 아직 미확인 — 식약처 품목허가의 실제 접수·승인 시점, 생산량, 출시 가격, 병원 채택 속도, 동국생명과학의 매출·마진 기여도는 아직 공시 또는 실적으로 확인되지 않았습니다.
거래량은 왜 발생했고, 시장은 무엇을 기대했나
거래대금이 최근 20거래일 평균의 25배를 넘긴 것은 시장의 관심이 기존 조영제 사업의 일상적 변화가 아니라 임상 결과라는 새 정보에 집중됐음을 보여줍니다. 이 거래량은 추세 지속의 증거라기보다, 임상 성공을 상업화 가치로 재평가하는 과정에서 매수·매도가 동시에 크게 늘어난 결과로 보는 편이 적절합니다.
임상 3상 성공 → 품목허가 신청·승인 → 동국생명과학 생산 및 국내 유통 → 병원 채택 → 반복 판매와 해외 판권 매출입니다. 이번 급등은 이 연결고리의 첫 단계가 진전됐다는 기대를 반영했지만, 뒤의 단계는 아직 숫자로 증명되지 않았습니다.
전문가 관점에서 이번 움직임은 임상 성과 기반 기대 확산형입니다. 기대가 강화되려면 품목허가 절차의 진전과 출시 준비, 생산능력, 초기 병원 채택 또는 매출 인식이 순서대로 확인돼야 합니다. 반대로 후속 공시가 지연되거나 출시 경제성이 기대보다 약하면, 급등분은 ‘임상 성공 기대’만 남긴 채 재평가될 수 있습니다.
주목할 이슈
1. 4분기 품목허가 신청과 승인 절차
임상 3상 결과는 품목허가를 보장하지는 않지만, 상업화 검토 단계로 넘어가기 위한 핵심 자료입니다. 향후 품목허가 신청 공시와 심사 과정의 보완 요구 여부가 첫 번째 분기점입니다.
2. 생산능력과 출시 준비의 구체화
동국생명과학의 가치 연결은 독점 유통권만으로 완성되지 않습니다. 신제품 생산 설비, 공급계획, 초기 판매 전략이 실제로 제시돼야 임상 기대가 매출 기대로 전환됩니다.
3. 기존 사업 실적과 신사업 기대의 균형
반기 기준 매출 감소가 확인된 만큼, 신제품 기대가 기존 사업의 실적 공백을 언제 메울 수 있는지도 함께 봐야 합니다. 임상 이벤트가 실적 가시성을 즉시 대체하는 것은 아닙니다.
지켜볼 포인트
| 확인 항목 | 기대 강화 신호 | 기대 약화 신호 |
|---|---|---|
| 품목허가 절차 | 신청 완료, 심사 진전, 일정의 구체화 | 신청 지연 또는 추가 보완 요구 장기화 |
| 상업화 준비 | 생산·유통 계획, 출시 시점, 병원 도입 계획 확인 | 생산 일정 불명확, 초기 공급 계획 부재 |
| 실적 연결 | 신제품 관련 매출·수주·가동률의 수치 공개 | 기존 사업 매출·수익성 둔화가 지속 |
| 가격·거래량 반응 | 후속 사업 증거와 함께 거래대금이 안정화 | 새 정보 없이 높은 변동성만 반복 |
유의할 리스크
임상 3상 결과가 긍정적이어도 허가 시점, 출시 가격, 급여·비급여 환경, 의료기관 채택, 경쟁 제품 대응에 따라 실제 매출 전환 속도는 달라질 수 있습니다.
또한 거래대금이 급증한 뒤에는 기대를 먼저 반영한 단기 자금의 회전이 빨라질 수 있습니다. 추가 사업 증거가 나오기 전까지는 임상 뉴스의 해석 차이와 차익실현 가능성이 가격 변동성을 키울 수 있습니다.
따라서 현재는 ‘임상 성공’이라는 사실을 ‘동국생명과학의 매출 성장 확정’으로 확대 해석하기보다, 단기 급등분에 대해 분할 이익실현 여부를 검토하는 시장 참여자가 늘어날 수 있는 구간으로 보는 것이 합리적입니다.
향후 3가지 경로
상승 지속
품목허가 신청, 생산·출시 계획, 초기 유통 또는 수주 관련 증거가 뒤따르고 거래대금이 과열 없이 유지되는 경우입니다. 이때 기대는 실적 검증 단계로 이동할 수 있습니다.
횡보·매물 소화
임상 성공 이후 다음 공시까지 시간이 필요한 경우입니다. 주가는 급등분을 소화하면서 허가·출시 일정이라는 새 증거를 기다리는 구간이 될 수 있습니다.
하락 전환
허가·출시 일정의 지연, 상업화 계획의 불확실성 확대, 기존 사업 실적 둔화가 확인되고 높은 거래량에도 가격 회복력이 약해지는 경우입니다. 이는 임상 가설의 실패라기보다, 선반영된 상업화 프리미엄의 재평가 신호가 될 수 있습니다.
동일 업종 관심종목
| 종목명 | 종목코드 | 비교 관계 | 확인할 KPI·이벤트 |
|---|---|---|---|
| 제노레이 | 122310 | 의료영상 진단장비 | 장비 판매 회복, 해외 매출 비중 |
| 뷰노 | 338220 | 의료영상 AI·진단 솔루션 | 병원 도입, 구독형 매출, 손익 개선 |
| 인바디 | 041830 | 의료·헬스케어 장비 | 해외 매출 성장, 수익성 |
| 파마리서치 | 214450 | 메디컬 에스테틱·의료제품 | 수출 성장, 제품 믹스, 이익률 |
| HLB | 028300 | 임상·허가 이벤트 바이오 | 허가 일정, 임상 데이터, 자금 조달 |
· 인벤테라 INV-002 임상 3상 결과 공시 요약
· 동국생명과학 과거 시세
· 거래대금 급증 종목 자료
· 동국생명과학 IR 자료
· INV-002 판권·상업화 관련 보도


