핵심 요약
원익IPS는 반도체 증착장비 중심의 대표 소부장 기업입니다. 9월 17일 종가는 118,000원으로 전일 대비 1.17% 하락했지만, 장중 저점 115,600원에서 지지력을 확인했습니다. 다만 2분기 영업이익은 전년 동기 대비 감소해, 주가 반등이 실적 회복 속도보다 앞서가는지 냉정하게 점검할 구간입니다.
원익IPS는 반도체 증착장비 중심의 대표 소부장 기업입니다. 9월 17일 종가는 118,000원으로 전일 대비 1.17% 하락했지만, 장중 저점 115,600원에서 지지력을 확인했습니다. 다만 2분기 영업이익은 전년 동기 대비 감소해, 주가 반등이 실적 회복 속도보다 앞서가는지 냉정하게 점검할 구간입니다.
원익IPS 주가 흐름
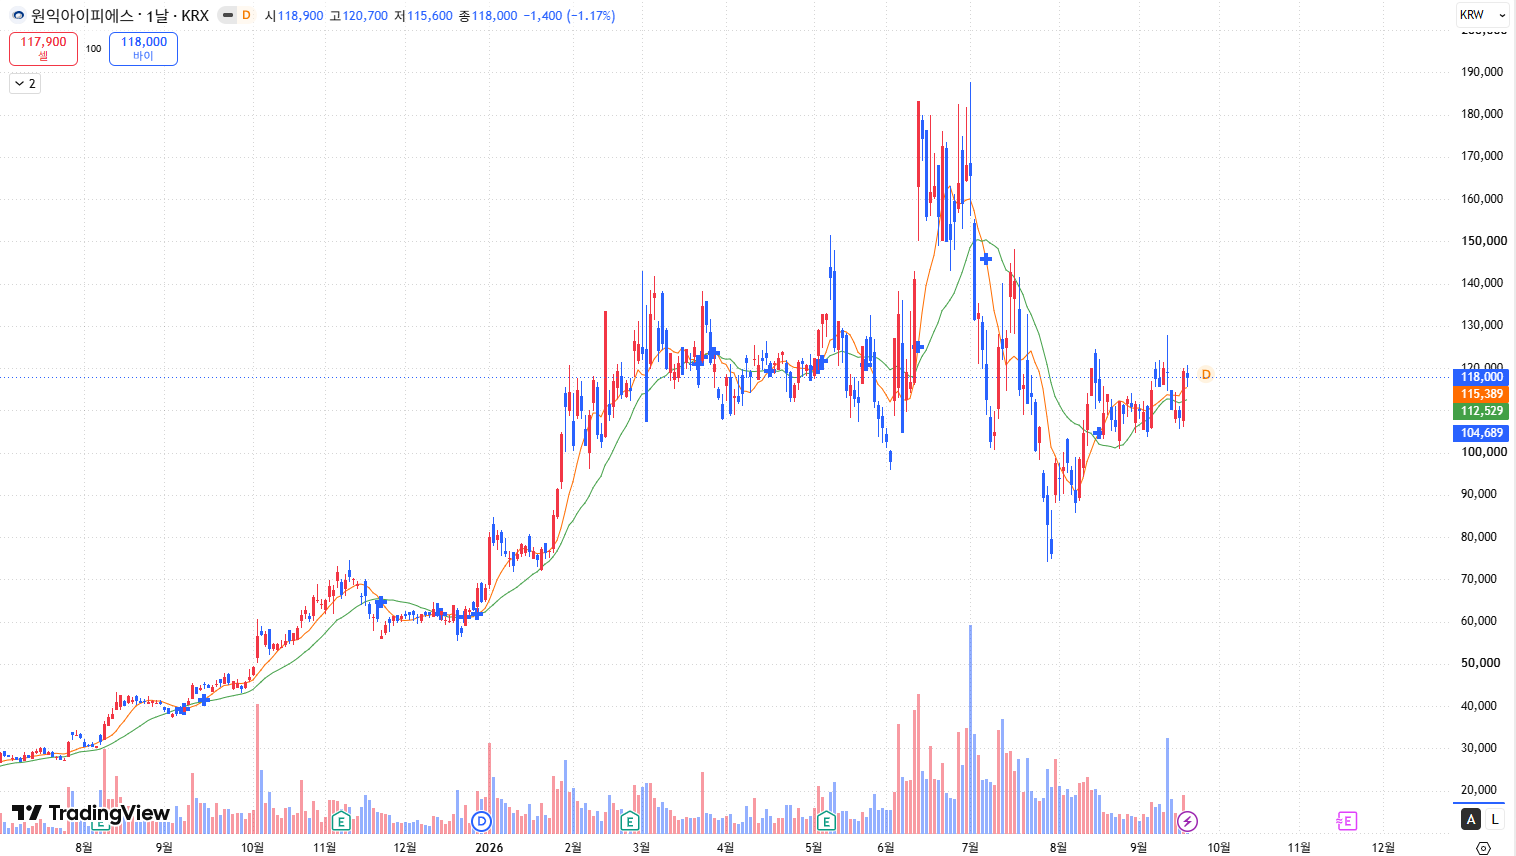
9월 17일 원익IPS는 118,000원에 마감했습니다. 장중 고가는 120,700원, 저가는 115,600원이었고 거래량은 약 61만8천 주였습니다. 단기적으로는 9월 10일 기록한 127,900원 고점을 회복하지 못한 채 변동성이 이어지고 있습니다.
| 구분 | 확인 가격대 | 해석 |
|---|---|---|
| 단기 1차 지지 | 115,600원 부근 | 9월 17일 장중 저점. 종가 기준 이탈 여부 확인 필요 |
| 단기 핵심 지지 | 108,400~110,100원 | 최근 조정 구간의 종가 밀집대 |
| 1차 저항 | 120,700원 | 9월 17일 장중 고점 |
| 강한 저항 | 127,900원 | 9월 10일 단기 고점 |
주목할 이슈
1. 반도체 설비투자 회복의 직접 수혜 가능성
원익IPS의 핵심 사업은 반도체·디스플레이 제조용 증착 장비입니다. ALD·CVD 장비는 메모리와 첨단 공정의 미세화에 필요한 장비이므로, 고객사의 신규 라인 투자와 공정 고도화가 수주와 매출에 직접 연결됩니다.
원익IPS의 핵심 사업은 반도체·디스플레이 제조용 증착 장비입니다. ALD·CVD 장비는 메모리와 첨단 공정의 미세화에 필요한 장비이므로, 고객사의 신규 라인 투자와 공정 고도화가 수주와 매출에 직접 연결됩니다.
2. 상반기 매출은 증가했지만, 2분기 수익성은 둔화
2026년 2분기 잠정 매출은 2,165억원으로 전년 동기 대비 10.6% 감소했고, 영업이익은 184억원으로 49.6% 감소했습니다. 반면 상반기 누적 매출은 3,814억원, 영업이익은 291억원으로 집계됐습니다. 수주 기대만큼 실제 장비 출하와 이익률 회복이 빠르게 나타나는지가 중요합니다.
2026년 2분기 잠정 매출은 2,165억원으로 전년 동기 대비 10.6% 감소했고, 영업이익은 184억원으로 49.6% 감소했습니다. 반면 상반기 누적 매출은 3,814억원, 영업이익은 291억원으로 집계됐습니다. 수주 기대만큼 실제 장비 출하와 이익률 회복이 빠르게 나타나는지가 중요합니다.
3. 기관 수급 유입과 외국인 매매의 엇갈림
최근 구간에서 기관·연기금 수급은 순유입 흐름을 보였지만, 반도체 장비주 전반은 글로벌 금리와 AI 투자 속도 논쟁에 따라 외국인 매매가 빠르게 바뀔 수 있습니다. 수급은 방향보다 연속성을 확인하는 편이 안전합니다.
최근 구간에서 기관·연기금 수급은 순유입 흐름을 보였지만, 반도체 장비주 전반은 글로벌 금리와 AI 투자 속도 논쟁에 따라 외국인 매매가 빠르게 바뀔 수 있습니다. 수급은 방향보다 연속성을 확인하는 편이 안전합니다.
지켜볼 포인트
- 120,700원 돌파 여부: 거래량을 동반한 종가 안착이 나오면 127,900원 재도전 가능성을 열어둘 수 있습니다.
- 115,600원 지지 여부: 단기 저점 위에서 매수·매도 공방을 거친 뒤 양봉 전환이 나오는지 확인해야 합니다.
- 3분기 장비 출하와 영업이익률: 상반기보다 개선된 매출 인식과 수익성 회복이 실제 공시로 확인되는지가 핵심입니다.
- 삼성전자·SK하이닉스 투자 뉴스: 고객사의 메모리·파운드리 투자 일정 변화는 장비주의 실적 추정치에 영향을 줄 수 있습니다.
유의할 리스크
실적보다 기대가 앞서는 밸류에이션 리스크
반도체 장비주는 고객사 투자 기대가 커질 때 실적 발표 이전에 주가가 먼저 움직입니다. 반대로 장비 반입·검수·매출 인식이 지연되면 높은 기대가 빠르게 조정될 수 있습니다.
반도체 장비주는 고객사 투자 기대가 커질 때 실적 발표 이전에 주가가 먼저 움직입니다. 반대로 장비 반입·검수·매출 인식이 지연되면 높은 기대가 빠르게 조정될 수 있습니다.
115,600원 이탈 후 108,400~110,100원 구간 미회복
단기 반등 시나리오는 지지 구간을 지키는 것을 전제로 합니다. 115,600원 이탈 뒤 108,400~110,100원마저 종가 기준 회복하지 못하면 단기 상승 흐름은 약화됐다고 보는 것이 보수적입니다.
단기 반등 시나리오는 지지 구간을 지키는 것을 전제로 합니다. 115,600원 이탈 뒤 108,400~110,100원마저 종가 기준 회복하지 못하면 단기 상승 흐름은 약화됐다고 보는 것이 보수적입니다.
매크로 및 업종 동반 변동성
미국 장기금리, AI 설비투자 기대 변화, 필라델피아 반도체지수 변동은 국내 반도체 장비주 수급에 즉각 반영될 수 있습니다. 개별 호재가 있어도 업종 전체 위험회피가 강하면 주가가 함께 밀릴 수 있습니다.
미국 장기금리, AI 설비투자 기대 변화, 필라델피아 반도체지수 변동은 국내 반도체 장비주 수급에 즉각 반영될 수 있습니다. 개별 호재가 있어도 업종 전체 위험회피가 강하면 주가가 함께 밀릴 수 있습니다.
단기 대응 관점
현재 구간은 급등 추격보다 115,600원 지지와 120,700원 돌파 확인이 우선인 자리입니다. 지지선 부근에서 거래량이 줄며 매도 압력이 완화되고, 이후 거래량을 동반해 120,700원을 회복한다면 반등 신뢰도가 높아질 수 있습니다. 반대로 지지선 이탈 후 110,000원 안팎을 회복하지 못한다면 성급한 저가 매수보다는 실적·수급 확인이 필요한 구간입니다.
동일 업종 관심종목
| 종목명 | 종목코드 | 함께 볼 이유 |
|---|---|---|
| 주성엔지니어링 | 036930 | ALD·CVD 장비, 반도체 및 디스플레이 설비투자 |
| 유진테크 | 084370 | LPCVD 중심 전공정 장비 수요 |
| 테스 | 095610 | 반도체 전공정 장비 및 고객사 투자 모멘텀 |
| 피에스케이 | 319660 | 드라이스트립 장비, 메모리 공정 투자 확인 |
| HPSP | 403870 | 고압 열처리 장비, 첨단 반도체 공정 수요 |
출처
면책사항
본 글은 일반적인 정보 제공을 목적으로 작성되었으며, 특정 금융상품의 매수·매도 또는 투자 권유를 목적으로 하지 않습니다. 이 글은 투자 판단을 돕기 위한 정보이며, 투자 결과의 책임은 투자자 본인에게 있습니다.
본 글은 일반적인 정보 제공을 목적으로 작성되었으며, 특정 금융상품의 매수·매도 또는 투자 권유를 목적으로 하지 않습니다. 이 글은 투자 판단을 돕기 위한 정보이며, 투자 결과의 책임은 투자자 본인에게 있습니다.


