티엠씨(217590) · 2026년 10월 7일 장 시작 전
급등의 핵심은 ‘AI 광케이블 기대’입니다.
다만 다음 검증은 수주가 아니라 매출·마진의 전환입니다.
분석 기준: 2026년 10월 6일 KRX 정규장 마감 및 공개 자료. 장 시작 전 글이므로 장중 가격과 미체결 주문은 반영하지 않았습니다.
장 시작 전 핵심 질문과 답
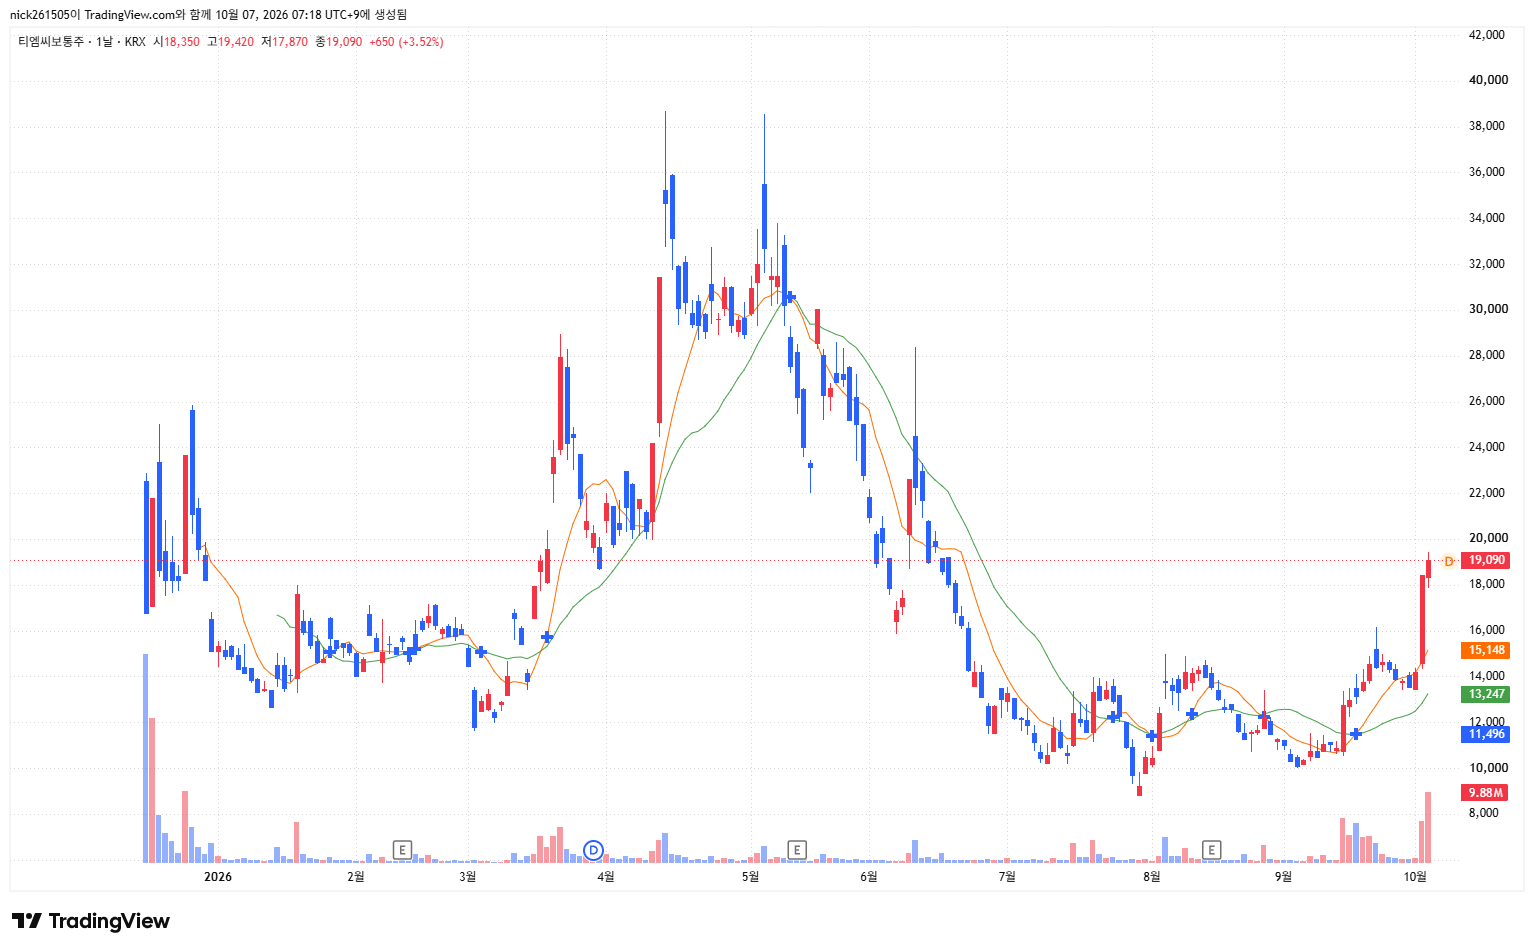
티엠씨는 10월 6일 19,090원으로 마감했습니다. 10월 2일 상한가 마감 뒤에도 거래량이 약 899만주로 유지되며 광통신·AI 데이터센터 기대를 반영한 높은 관심이 이어졌습니다.
시장은 선박용 케이블 중심 사업에 북미 데이터센터용 광케이블이 더해지며 제품 구성이 개선될 가능성을 보고 있습니다. 이는 이미 확인된 실적이 아니라 향후 매출과 수익성에 대한 기대 단계입니다.
핵심은 광케이블의 추가 수주 공시, 실제 매출 반영, 그리고 원재료·초기 가동 비용을 감안한 이익률 개선입니다. 수주 → 생산·납품 → 매출 → 마진의 순서가 확인돼야 합니다.
전일 거래량은 왜 늘었나
전일 거래량 증가는 10월 2일 광통신 테마 강세로 상한가를 기록한 뒤에도 시장 관심이 이어졌다는 의미입니다.
다만 10월 6일에 별도의 회사 고유 신규 공시가 확인된 것은 아닙니다. 따라서 이번 움직임은 AI 데이터센터 인프라 확충에 따른 광케이블 수요 기대가 재점화된 테마성 반응으로 분류하는 편이 타당합니다.
거래량 자체는 참여 확대를 보여주지만, 지속적인 사업 성과를 뜻하지는 않습니다. 높은 거래량이 실적 검증으로 이어지는지, 또는 기대가 먼저 반영된 뒤 소화되는지 구분하는 것이 중요합니다.
- 2026년 5월 19일 — 미국 AI 데이터센터용 광통신 케이블 공급계약 소식이 알려지며 상한가를 기록했습니다.
- 2026년 10월 2일 — 광통신 관련주 강세 속 18,440원 상한가로 마감했습니다.
- 2026년 10월 6일 — 19,090원(+3.52%)에 마감했습니다. 장중 17,870원~19,420원 범위에서 거래됐습니다.
사실·시장 해석·미확인 질문
확인된 사실
티엠씨는 선박·해양용 케이블을 주력으로 하면서 광케이블과 원전용 케이블도 공급하고 있습니다. 2026년 상반기 연결 매출은 전년 동기 대비 증가했지만, 원재료 가격과 환율 영향으로 영업이익은 감소한 것으로 집계됐습니다.
시장의 해석
북미 데이터센터 증설이 광케이블 수요를 늘리고, 현지 생산·공급 역량이 있는 업체의 가치가 높아질 수 있다는 기대가 주가에 반영된 것으로 해석됩니다.
아직 확인되지 않은 질문
데이터센터용 광케이블 매출이 얼마나 빠르게 늘어나는지, 매출 비중 확대가 전사 영업이익률 개선으로 이어지는지는 다음 분기 실적과 수주·납품 자료에서 확인해야 합니다.
현재 가격의 대응 구간
현재 위치는 10월 6일 종가 19,090원을 기준으로 판단했습니다. 아래 구간은 매수·매도 지시가 아니라, 공개된 정규장 가격과 사업 증거를 함께 확인하기 위한 관찰 기준입니다.
17,870원 10/6 종가
19,090원 저항 확인
19,420원
상승 지속을 확인하는 조건
10월 6일 장중 고가인 19,420원을 거래량과 함께 넘어선 뒤, 광케이블 수주·납품 또는 매출 확대를 뒷받침하는 회사 고유 정보가 확인되는 경우입니다.
하락 전환을 확인하는 조건
10월 6일 장중 저가인 17,870원을 이탈한 뒤 거래량이 확대되고, 데이터센터용 광케이블의 매출 전환 또는 수익성 개선 근거가 추가되지 않는 경우입니다.
횡보·매물 소화 구간
18,440원(10월 2일 상한가 종가)과 19,420원 사이에서 거래량이 줄며 머무는 경우입니다. 이때는 기대가 사라졌다고 보기보다 다음 실적·공시를 기다리는 구간인지 확인해야 합니다.
일봉 흐름과 단기·중기·장기 평가
10월 6일 종가는 단기·중기 이동평균 위에 있습니다. 다만 단기간 가격과 거래량이 빠르게 커진 만큼, 추세 판단은 가격만이 아니라 사업 증거의 추가 여부와 함께 이뤄져야 합니다.
| 구분 | 판단 가격·이동평균 | 현재 판정 | 다음 확인 |
|---|---|---|---|
| 단기 | 종가 19,090원 5일선 15,818원 |
급등 뒤 고점권 거래 | 19,420원 돌파·17,870원 이탈 시 거래량 |
| 중기 | 20일선 13,406원 60일선 12,464원 |
이동평균 상단에 위치 | 광케이블 수주와 분기 매출 반영 |
| 장기 | 120일선 17,875원 52주 범위 8,820~38,700원 |
장기 평균선 상회 | 이익률 개선과 현지 생산의 수익성 |
종합하면 현 구간은 추세 강화 여부를 검증하는 단계입니다. 19,420원 부근의 가격 반응과 함께 북미 광케이블 매출·마진으로 연결되는 회사 고유 증거가 나오는지가 다음 판단 기준입니다.
실적·사업 연결고리: 수주만으로 충분하지 않은 이유
티엠씨의 기존 기반은 선박·해양용 케이블입니다. 조선소 고객 기반은 안정적인 매출 축이지만, 데이터센터용 광케이블의 성장성과 수익성이 새롭게 주목받는 이유입니다.
증권사 자료에 따르면 2025년 매출에서 조선 관련 비중이 높았고, 광사업은 상대적으로 작은 비중이었습니다. 따라서 데이터센터용 광케이블이 기업가치에 미치는 영향은 단일 수주 규모보다 반복 수주와 매출 비중 확대, 그리고 마진 개선으로 판단해야 합니다.
특히 2026년 상반기에는 매출 증가에도 영업이익이 감소했습니다. 광케이블 기대가 전사 수익성 개선으로 이어졌다고 판단하려면 향후 실적에서 원재료 가격과 초기 비용 영향을 넘는 이익률 회복이 확인돼야 합니다.
주의할 반대 시나리오
AI 데이터센터 인프라 기대가 주가에 빠르게 반영된 만큼, 추가 증거가 늦어지면 단기 기대가 먼저 조정받을 수 있습니다.
광케이블은 기대 수요만으로 매출이 확정되지 않습니다. 고객사 인증, 생산능력, 납품 일정, 매출 인식, 원재료 가격과 환율이 실제 수익성을 함께 결정합니다.
따라서 다음 확인 항목은 두 가지입니다. 첫째, 데이터센터용 광케이블의 추가 계약 또는 납품 진척입니다. 둘째, 분기 실적에서 광사업 매출과 전사 영업이익률이 함께 개선되는지입니다.
자주 묻는 질문
10월 6일 상승은 새 계약 공시 때문인가요?
10월 6일 당일의 새 회사 고유 공시보다는 광통신·AI 데이터센터 인프라 기대가 이어진 흐름으로 보는 것이 맞습니다. 5월에 알려진 미국 AI 데이터센터용 광통신 케이블 공급계약은 사업성 판단의 참고 사례이지만, 당일 상승을 단독으로 설명하는 새 사실은 아닙니다.
앞으로 가장 중요한 실적 지표는 무엇인가요?
광케이블의 반복 수주와 실제 매출 반영, 그리고 원재료·현지 법인 초기 비용을 감안한 영업이익률 회복입니다. 단순 매출 증가만으로 수익성 개선까지 확인된 것은 아닙니다.
동일 업종 관련종목
| 종목명 | 종목코드 | 비교 관계 | 확인할 KPI·이벤트 |
|---|---|---|---|
| 대한전선 | 001440 | 전력망·케이블 인프라 수요의 비교 대상 | 전력망 투자와 케이블 수주·매출 인식 |
| 가온전선 | 000500 | 전력·통신 케이블 산업의 국내 비교 대상 | 전력·통신 케이블 수요와 원재료 가격 영향 |
| LS | 006260 | LS전선 계열을 통한 전력·통신 케이블 밸류체인 관찰 | 전력 인프라 투자와 계열 케이블 사업 동향 |
- Investing.com 티엠씨 과거 시세 — 10월 6일 정규장 종가·등락률·거래량
- 콕스톡 티엠씨(217590) — 일별 OHLCV 및 이동평균 참고
- 기업개요·반기 실적 요약 — 사업 영역과 2026년 상반기 실적 맥락
- 유진투자증권 리서치 — 북미 광케이블·데이터센터 사업 구조 참고
'거래량 기반 기업 분석 > 장시작 전 분석' 카테고리의 다른 글
| 대한전선, 32,900원 장중 반등 뒤 31,750원 마감…해저·초고압 수주는 언제 실적으로 확인되나 (0) | 2026.10.07 |
|---|---|
| LS ELECTRIC, 217,500원 신고가권 마감…전력기기 수주는 실적 성장으로 계속 이어질까 | 2026년 10월 7일 기준 장 시작 전 분석 (0) | 2026.10.07 |
| 윈팩, 3거래일 급등은 실적 회복의 재평가인가 | 2026년 10월 6일 장시작전 분석 (0) | 2026.10.06 |
| 한온시스템, 거래량 확대는 실적 회복과 신사업 기대를 검증할 신호인가 | 2026년 10월 6일 기준 장시작전 분석 (0) | 2026.10.06 |
| 한화솔루션 주가 전망, 미국 자회사 4,058억원 증자는 호재일까 부담일까 (0) | 2026.10.02 |


